Préstamos Sección 184 de HUD

Un camino más claro hacia la vivienda propia para familias nativas americanas.

Conozca el programa, calcule su pago mensual, vea cuánta casa podría comprar y hable con un especialista hipotecario que conoce la Sección 184.

  • 2.25% de enganche mínimo en préstamos de más de $50,000
  • Sin cuota anual de garantía de la Sección 184*
  • Financiamiento a tasa fija
Una pareja sentada junta en los escalones de su nueva casa, sosteniendo las llaves

¿Cuánto necesito de enganche?

Tan poco como 2.25% con la Sección 184.

¿Seguro hipotecario mensual?

$0 de seguro hipotecario mensual.
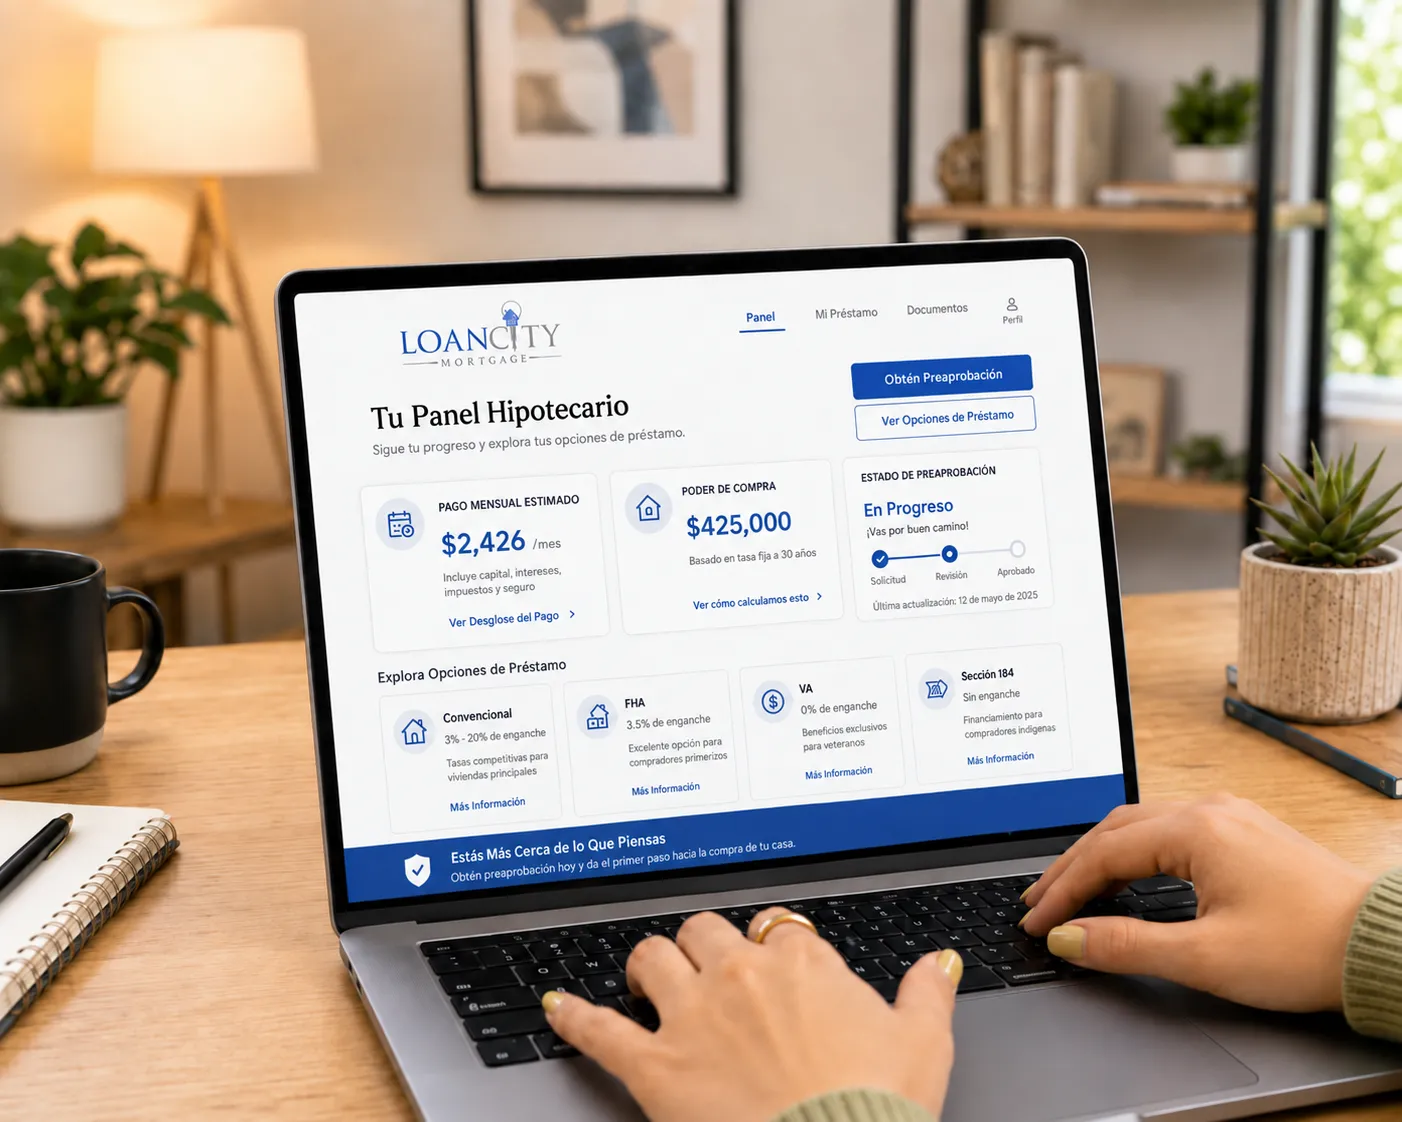
Un préstamo. Más posibilidades.

¿Qué puede hacer con un préstamo de la Sección 184?

Desde comprar su primera casa hasta construir en tierras elegibles, la Sección 184 ofrece formas flexibles de financiar su próximo paso.

Compre una Casa

Compre una residencia principal elegible con un pago inicial bajo y sin seguro hipotecario mensual.

Vea las opciones de compra

Refinancie su Préstamo

Explore opciones de tasa y plazo o de retiro de efectivo para ajustar su hipoteca a sus metas.

Opciones de refinanciamiento

Cómo Funciona el Proceso

Conozca el proceso del préstamo Sección 184 de HUD, desde la revisión de elegibilidad y la precalificación hasta la aprobación final y el cierre.

Vea el proceso paso a paso

Áreas Aprobadas del Programa

La Sección 184 puede estar disponible en tierras tribales elegibles y en áreas aprobadas del programa en todo el país.

Vea las áreas del programa

Herramientas interactivas

Haga los cálculos antes de solicitar.

Use la calculadora de pagos para un precio de casa específico, o cambie a Capacidad de Compra para estimar un precio a partir de sus ingresos y deudas mensuales.

$2,995/mes Pago mensual total estimado de vivienda
Capital e intereses
$2,453
Impuestos prediales
$417
Seguro de vivienda
$125
Cuota mensual Sección 184
$0*
Préstamo est. con cuota del 1%
$394,961

Solo ilustrativo. Las tasas, impuestos, seguros, límites de préstamo, cuotas y la calificación varían. La cuota inicial de garantía del 1% puede financiarse, sujeto a las reglas del programa.

La Sección 184 explicada de forma sencilla

Un programa hipotecario creado para la vivienda propia de familias nativas americanas.

El Programa de Garantía de Préstamos Hipotecarios Indígenas Sección 184 de HUD fue creado para mejorar el acceso al financiamiento hipotecario de prestatarios y comunidades nativas americanas y nativas de Alaska elegibles.

Inversión mínima baja 2.25% en préstamos de más de $50,000; 1.25% en préstamos de $50,000 o menos.
Sin cuota anual de garantía* Para los préstamos Sección 184 elegibles cerrados a partir del 1 de julio de 2023, la cuota anual de garantía es del 0%.
Cuota inicial de garantía del 1% La cuota inicial vigente generalmente puede financiarse dentro del préstamo.
Vea los requisitos básicos

Vea y aprenda

Vea cómo funciona la Sección 184, en lenguaje sencillo.

Un recorrido breve por lo que es el programa, para quién es y cómo son los pasos — para quienes prefieren ver en lugar de leer.

Por Qué los Prestatarios Consideran la Sección 184

Grandes beneficios. Información clara.

Un programa de préstamos federal diseñado específicamente para la propiedad de vivienda de familias nativas americanas — con condiciones que ningún préstamo convencional puede igualar.

Quiénes pueden calificar

Empiece con cuatro preguntas básicas.

  1. ¿El solicitante es miembro inscrito de una tribu reconocida federalmente o de una entidad nativa de Alaska elegible?

    La elegibilidad del prestatario generalmente comienza con la inscripción tribal u otro estatus que el programa reconozca.

  2. ¿La casa será su residencia principal?

    Para prestatarios individuales, la Sección 184 está pensada generalmente para una residencia principal ocupada por el dueño.

  3. ¿La propiedad está en un área elegible de la Sección 184?

    La disponibilidad del programa varía según el estado, la tribu participante y la ubicación de la propiedad.

  4. ¿El préstamo puede cumplir los requisitos de ingreso, crédito y propiedad?

    Su oficial de préstamos revisará el ingreso calificable, las deudas, el perfil crediticio, los activos y la propiedad como parte del proceso de aprobación.

Cómo funciona

De las preguntas al cierre.

Un camino claro de cinco pasos evita que el proceso se sienta abrumador.

  1. Hable con un Especialista

    Converse sobre sus metas, tiempos, inscripción tribal y planes de propiedad.

  2. Revise la Elegibilidad

    Confirme que el prestatario y la propiedad cumplen los requisitos de la Sección 184.

  3. Obtenga Precalificación

    Se revisan ingresos, crédito, deudas, activos y su capacidad de compra estimada.

  4. Complete la Revisión

    Entregue la solicitud completa, la documentación de la propiedad y los requisitos del programa.

  5. Cierre Su Casa

    Complete la aprobación final, firme los documentos y avance hacia su vivienda propia.

Vea Cómo Funciona el Proceso

Comparación general

Por qué un comprador podría comparar la Sección 184 con otras opciones.

Esta comparación es intencionalmente sencilla. Un oficial de préstamos debe comparar los números reales para su situación.

Cómo se compara la Sección 184 de HUD con el financiamiento FHA tradicional y convencional
CaracterísticaSección 184 de HUDFHA TradicionalConvencional
Enganche mínimo2.25% sobre $50,000Con frecuencia 3.5%Varía, con frecuencia 3%–5%+
Cuota mensual de hipoteca / garantía0% de cuota anual de garantía*Generalmente MIP mensualPuede aplicar PMI con menos del 20% de enganche
Cuota inicial del programa1% de cuota de garantía*Generalmente aplica MIP inicialSin cuota de seguro inicial del gobierno
Opciones en tierras nativasDiseñado para préstamos nativos elegiblesPueden aplicar restricciones según la propiedadCon frecuencia más limitado en tierras fiduciarias
OcupaciónResidencia principal para prestatarios individualesResidencia principalDepende del programa

Los términos del programa cambian y la disponibilidad de productos varía. Esta tabla es solo educativa y no es una estimación de préstamo ni un compromiso de prestar.

Preguntas frecuentes

Obtenga respuestas antes de solicitar.

¿Qué es un préstamo Sección 184 de HUD?

Es un programa federal de garantía de préstamos creado para mejorar el acceso hipotecario de prestatarios y comunidades nativas americanas y nativas de Alaska elegibles. Los prestamistas aprobados originan los préstamos y HUD otorga la garantía.

¿Cuánto enganche se requiere?

HUD indica actualmente una inversión mínima requerida del 2.25% en préstamos de más de $50,000 y del 1.25% en préstamos de $50,000 o menos, sujeto a los requisitos del programa.

¿La Sección 184 tiene seguro hipotecario mensual?

La cuota anual de garantía de la Sección 184 es actualmente del 0% para los préstamos elegibles cerrados a partir del 1 de julio de 2023. Actualmente aplica una cuota inicial de garantía del 1%, que generalmente puede financiarse.

¿Se puede usar la Sección 184 fuera de tierras tribales?

Sí. La Sección 184 puede estar disponible en propiedades de dominio pleno, así como en tierras fiduciarias tribales o asignadas elegibles, pero la propiedad debe estar en un área elegible del programa.

¿Puedo usar la Sección 184 para construir una casa?

El programa puede cubrir transacciones elegibles de construcción nueva y rehabilitación. Los requisitos de construcción y las aprobaciones de la propiedad son más detallados que en la compra de una casa existente.

¿Tengo que ser comprador de primera vivienda?

No. La Sección 184 no se limita a compradores de primera vivienda, aunque siguen aplicando las reglas de elegibilidad del prestatario y de la propiedad.

Lea todas las preguntas que nos hacen

Lo Que Dicen Nuestros Clientes

Reseñas de Clientes

Reseñas reales de las familias a las que hemos ayudado a comprar su casa, tomadas directamente de Google y Yelp.

Lea todas nuestras reseñas en Google o Yelp

¿No sabe por dónde empezar?

Empiece con una conversación. Podemos ayudarle a entender la elegibilidad, estimar los números y trazar el siguiente paso antes de que se comprometa a nada.

Comencemos

Cuéntenos qué le gustaría hacer.

Usaremos esta información para orientarle en la dirección correcta. Sin presión y sin obligación de seguir adelante.

  • Orientación sobre el programa Sección 184
  • Escenarios de pago personalizados
  • Revisión de elegibilidad y siguientes pasos