Pagos más bajos al principio
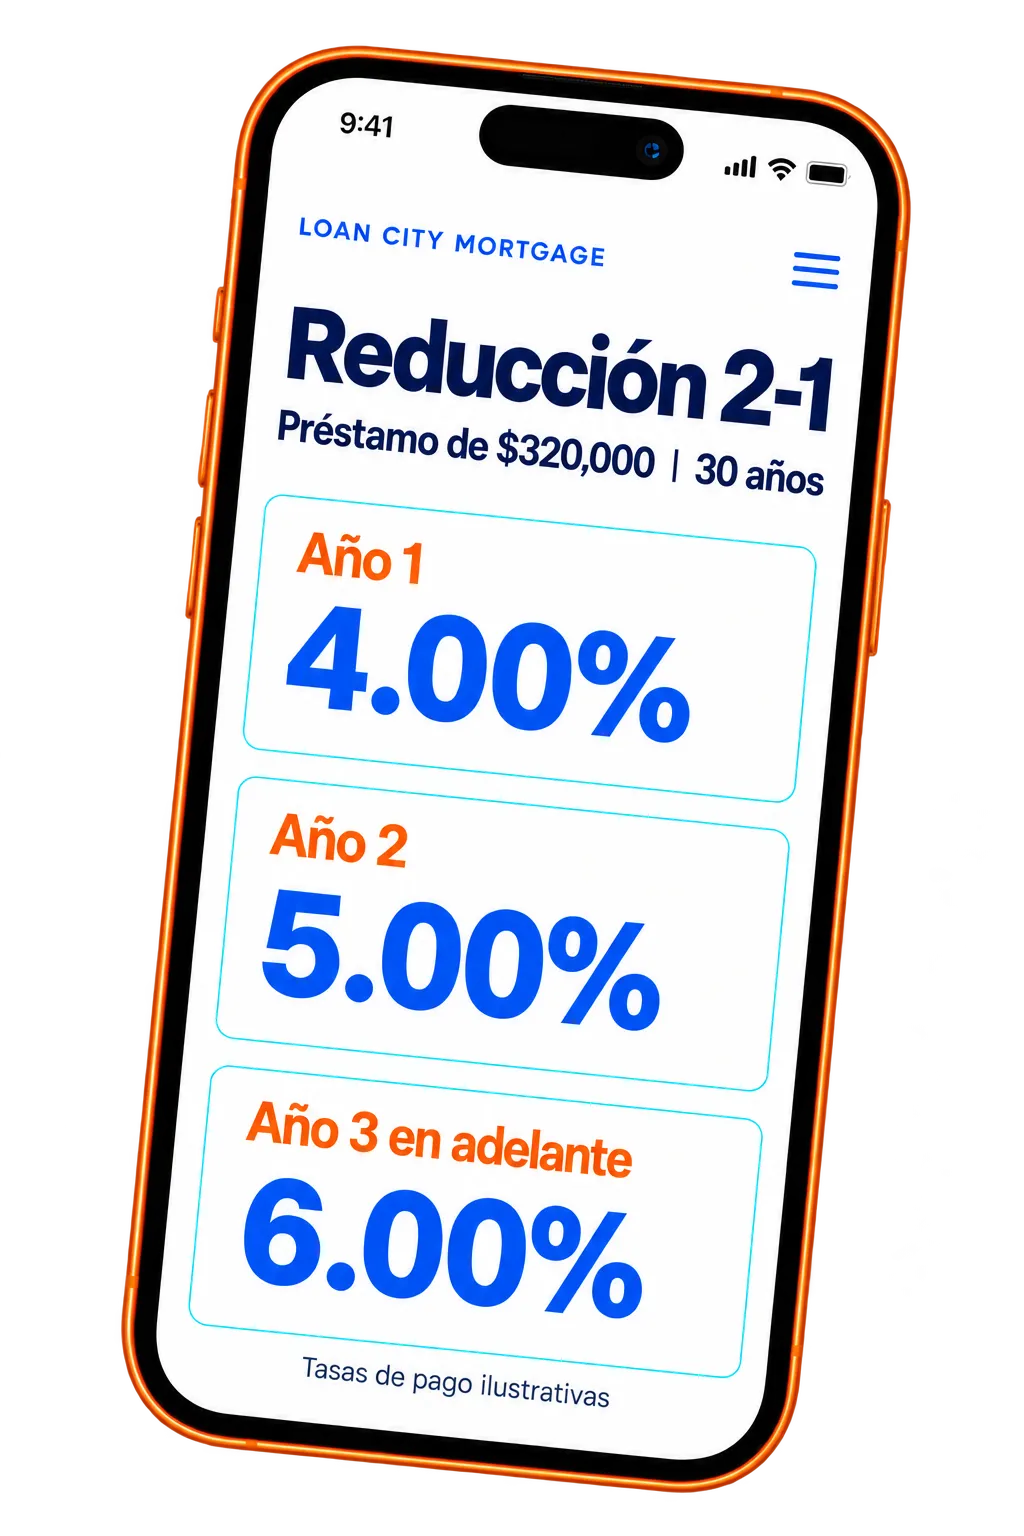
Una reducción 2-1 calcula tu pago 2 puntos porcentuales por debajo de la tasa de la nota en el primer año y 1 punto por debajo en el segundo año.
Reducción temporal de tasa
Usa nuestra calculadora de reducción 2-1 para estimar los pagos hipotecarios del primer y segundo año, el ahorro mensual y el costo inicial de una reducción temporal de la tasa de interés. Explora otras opciones de reducción o compara el ahorro con el pago de puntos de descuento.
| Período | Tasa de pago | Pago mensual | Ahorro mensual | Ahorro anual |
|---|---|---|---|---|
| Año 1 | 4.5% | $2,280.08 | $564.22 | $6,770.67 |
| Año 2 | 5.5% | $2,555.05 | $289.26 | $3,471.07 |
| Años 3–30 | 6.5% | $2,844.31 | $0.00 | $0.00 |
Fondos iniciales estimados necesarios para cubrir el ahorro en los pagos durante el período de la reducción.
Los pagos mostrados son solo de capital e intereses. Se excluyen los impuestos, el seguro de propietario, el seguro hipotecario y las cuotas de HOA.
Una reducción 2-1 calcula tu pago 2 puntos porcentuales por debajo de la tasa de la nota en el primer año y 1 punto por debajo en el segundo año.
Los fondos de la reducción cubren la diferencia entre tu pago reducido y el pago programado completo. A partir del tercer año, pagas el monto completo.
Compara el ahorro inicial con tu pago continuo. La disponibilidad de la reducción y las fuentes de fondos elegibles dependen del programa de préstamo y del prestamista.
Compara tus opciones
Ambas implican un costo inicial, pero el ahorro sigue plazos diferentes. Una reducción temporal te ayuda con tus primeros pagos. Los puntos de descuento compran una tasa de interés más baja, lo que puede reducir los pagos mientras conserves un préstamo de tasa fija.
| Qué considerar | Reducción temporal de tasa | Puntos de descuento |
|---|---|---|
| Cómo funciona el ahorro | Los fondos reservados al cierre pagan parte de tu pago programado durante el período inicial. | Pagas un cargo inicial a cambio de una tasa de la nota hipotecaria más baja. |
| Duración del beneficio | Por lo general, de uno a tres años, según el plan de reducción elegido. | En una hipoteca de tasa fija, la tasa más baja continúa hasta que el préstamo se liquida o se refinancia. |
| Efecto en la tasa de tu nota | La tasa de la nota no cambia. Tu parte del pago aumenta a medida que el subsidio disminuye. | La tasa más baja pasa a formar parte de los términos de tu préstamo. |
| Costo inicial | Se basa en las diferencias de pago durante el período de la reducción. Las fuentes de fondos dependen de las reglas del programa. | Un punto equivale al 1% del monto del préstamo. La reducción de tasa que se ofrece varía según el prestamista, el préstamo y las condiciones del mercado. |
| Qué comparar | El alivio en los primeros pagos, los fondos disponibles del vendedor o del prestamista y tu capacidad para cubrir el pago completo. | El gasto inicial, el ahorro mensual y el tiempo necesario para que ese ahorro recupere el costo. |
| Planificar con anticipación | Presupuesta el pago completo para cuando termine la reducción, aunque esperes refinanciar antes. | Considera cuánto tiempo esperas conservar la hipoteca antes de vender o refinanciar. |
Para los puntos de descuento, un cálculo simple del punto de equilibrio es el costo inicial dividido entre el ahorro en el pago mensual. Compara cotizaciones reales con el mismo monto de préstamo y el mismo plazo.
Más información: guía de la CFPB sobre puntos y créditos del prestamista (en inglés).
¿Ahorro temporal o una tasa más baja durante toda la vida de tu préstamo?
Explora el costo inicial, el ahorro mensual y el período de punto de equilibrio de los puntos de descuento, y luego compara esos resultados con tu estimado de reducción temporal.
Un ejemplo de pago
Para una hipoteca de tasa fija de $450,000 a 30 años con una tasa de la nota de 6.50%, una reducción 2-1 reduce el pago de capital e intereses del prestatario durante los primeros dos años. La tasa de la nota del préstamo se mantiene en 6.50% todo el tiempo.
| Período de pago | Tasa de cálculo del pago | Pago mensual | Ahorro mensual |
|---|---|---|---|
| Año 1 | 4.50% | $2,280.08 | $564.22 |
| Año 2 | 5.50% | $2,555.05 | $289.26 |
| Años 3–30 | 6.50% | $2,844.31 | $0.00 |
Fondos estimados para la reducción: $10,241.73. La calculadora suma 12 meses de la diferencia de pago del primer año y 12 meses de la diferencia del segundo año, usando pagos sin redondear antes de redondear el total.
Estas son cifras hipotéticas, no una tasa de interés ofrecida ni una cotización de préstamo. Los pagos excluyen los impuestos sobre la propiedad, el seguro de propietario, el seguro hipotecario y las cuotas de HOA. Una reducción temporal de la tasa de interés subsidia los primeros pagos; los puntos de descuento reducen la tasa de la nota. Tu programa de préstamo determina qué opciones y fuentes de fondos están disponibles.
Sobre las reducciones
Una reducción temporal usa fondos reservados al cierre para cubrir parte de tu pago mensual de capital e intereses durante un período limitado. La tasa de la nota de tu hipoteca no cambia.
Tu pago se calcula 2 puntos porcentuales por debajo de la tasa de la nota en el primer año y 1 punto por debajo en el segundo año. Con una tasa de la nota de 6.5%, esas tasas de pago son 4.5% y 5.5%. A partir del tercer año, pagas el pago completo de capital e intereses al 6.5%.
Una reducción 3-2-1 baja la tasa de pago 3, 2 y 1 puntos porcentuales en los primeros tres años. Una reducción 1-1 usa una reducción de 1 punto durante dos años, mientras que una reducción 1-0 la usa durante un año. Las opciones disponibles dependen de tu programa de préstamo y de tu prestamista.
Un vendedor, constructor o prestamista puede financiar una reducción temporal, según el programa de préstamo. Las fuentes de fondos elegibles y los límites de contribución varían. Tu oficial de préstamos puede confirmar cómo se pueden aportar los fondos para tu préstamo.
El costo es la diferencia total entre el pago completo de capital e intereses y los pagos reducidos durante el período de la reducción. Para una reducción 2-1, suma 12 meses del ahorro del primer año y 12 meses del ahorro del segundo año.
En los préstamos de Fannie Mae, debes calificar con la tasa completa de la nota, no con la tasa de pago reducida. Tu oficial de préstamos confirmará el pago de calificación que exige tu programa.
Comienzas a pagar el pago programado completo de capital e intereses. Con una reducción 2-1, eso empieza en el tercer año. Presupuesta ese pago desde el principio; los impuestos y el seguro también pueden cambiar con el tiempo.
Sí, sujeto a los términos de tu préstamo y a que califiques para refinanciar. El manejo de los fondos de la reducción no utilizados depende del acuerdo por escrito y de las reglas del programa. Los fondos pueden acreditarse al saldo del préstamo o devolverse según lo permita el acuerdo. Pide a tu administrador del préstamo que confirme el tratamiento antes de liquidar el préstamo.
No. Una reducción temporal subsidia los primeros pagos mientras la tasa de tu nota no cambia. Los puntos de descuento son un cargo inicial a cambio de una tasa de la nota más baja. Compara los costos iniciales, la duración del ahorro y cuánto tiempo esperas conservar el préstamo.
No. La calculadora muestra solo los pagos de capital e intereses. Los impuestos sobre la propiedad, el seguro de propietario, el seguro hipotecario y las cuotas de HOA deben sumarse para estimar tu gasto mensual total de vivienda.
Con frecuencia, sí, si tu programa lo permite y el total de las contribuciones se mantiene dentro de sus límites. El crédito debe cubrir todos los costos acordados. Tu oficial de préstamos puede ayudarte a comparar el uso del crédito para una reducción, otros costos de cierre o puntos de descuento.
Considera el costo inicial, quién lo financia y si el pago completo cabe en tu presupuesto. Compara alternativas con el mismo monto de préstamo y los mismos términos. No se garantizan refinanciamientos futuros ni tasas de interés más bajas.
Las reglas de los programas varían. Pautas de Fannie Mae sobre reducciones temporales (en inglés)
Encuentra la estrategia de pago adecuada para la compra de tu casa
Te ayudaremos a comparar una reducción temporal, los puntos de descuento y otros usos de los créditos disponibles para que elijas lo que se ajuste a tu presupuesto y tus planes.
Estimados solo con fines educativos. Los resultados no son una oferta ni una aprobación de préstamo. Los términos reales del préstamo, los montos de pago, los requisitos de fondos y la elegibilidad deben confirmarse con tu prestamista. Los estimados usan el monto original del préstamo y el plazo completo del préstamo para cada tasa de pago; las cifras mostradas se redondean a centavos.